
Reforma Tributária: IBS e CBS explicados de forma simples
O IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) são os dois tributos do IVA dual criado pela reforma tributária do consumo. A CBS é federal e substitui o PIS e a Cofins. O IBS é dos estados e municípios e substitui o ICMS e o ISS. A troca acontece aos poucos, de 2026 a 2033.
Atualizado em
Como o ProXML ajuda a conferir o IBS e a CBS
- Lê o grupo
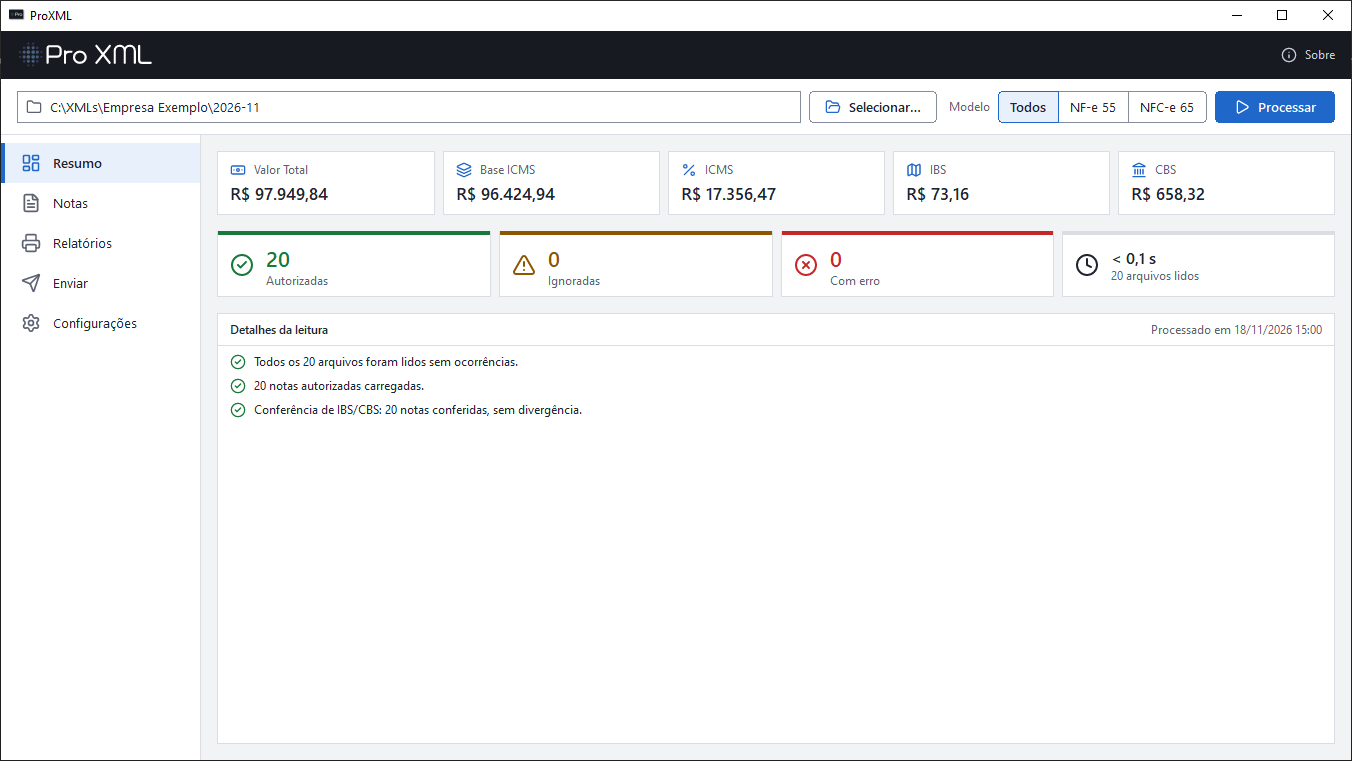
IBSCBSTotdos XMLs de NF-e (55) e NFC-e (65) e mostra os totais de IBS e CBS em cards. - Soma a Base IBS/CBS, o IBS UF, o IBS Município, o IBS total e a CBS de uma pasta inteira em segundos.
- Confere os cálculos de IBS e CBS de cada item e dos totais e mostra OK, Alerta ou Erro em cada nota. Veja o que o ProXML confere.
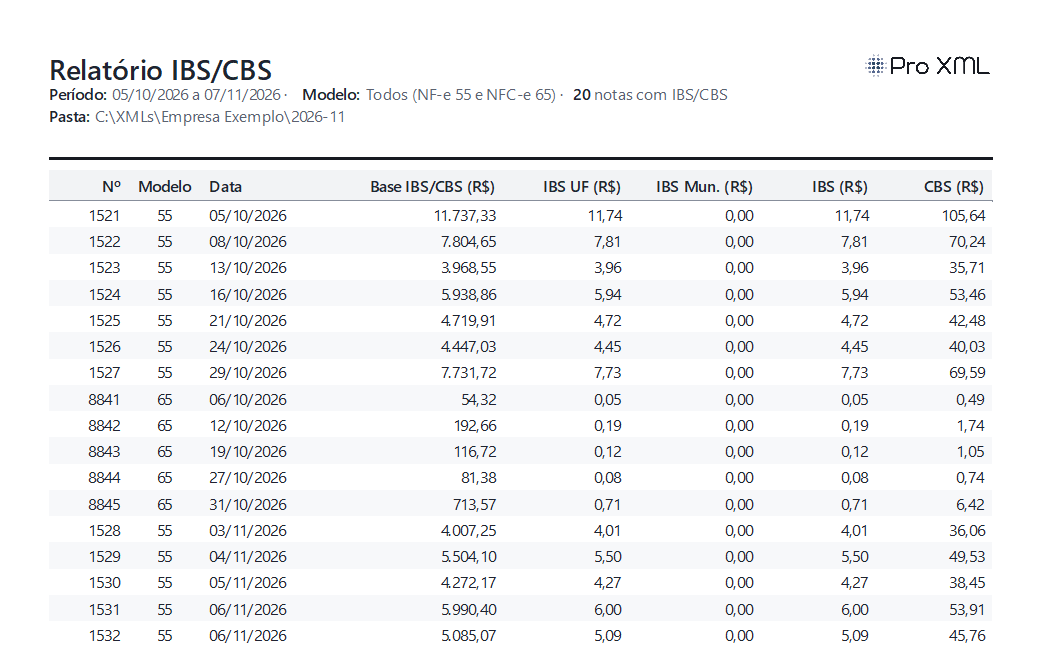
- Gera o Relatório IBS/CBS e o relatório Divergências IBS/CBS, prontos para imprimir ou salvar em PDF, e exporta um CSV com essas colunas e o resultado da conferência.
- Filtra por modelo: Todos, NF-e 55 ou NFC-e 65.
- É grátis, roda no Windows e funciona sem internet: os XMLs não saem do seu computador. Veja as dúvidas sobre privacidade e sobre o preço.
- Importante: os cards somam os valores que estão no XML. A conferência só informa e não substitui a validação da SEFAZ nem a análise fiscal.
- Atenção: a partir de 2027, as notas do Simples Nacional que não optarem pelo regime regular trazem o IBS e a CBS num grupo próprio do Simples, que o ProXML ainda não soma. Nas notas que trazem só esse grupo, os cards de IBS e CBS aparecem zerados.
O que o ProXML confere no IBS e na CBS
O ProXML refaz as contas de IBS e CBS de cada item e dos totais das notas autorizadas e mostra o resultado na coluna IBS/CBS da tela Notas, no Resumo e no relatório Divergências IBS/CBS. A conferência só informa: não muda os totais, os cards nem os contadores. Ela segue a NT 2025.002 v1.53, a NT 2026.005 v1.00 (Simples Nacional) e a tabela de cClassTrib v1.71 e não substitui a validação da SEFAZ nem a análise fiscal.
A conferência tem quatro níveis:
- Conta do item (Erro): o IBS UF, o IBS municipal e a CBS de cada item batem com a base vezes a alíquota (a efetiva, quando há redução), menos o diferimento e a devolução de tributo, quando houver; o IBS é a soma do IBS UF com o IBS municipal; e as contas da alíquota efetiva, do diferimento e da tributação regular fecham.
- Itens × totais (Erro): a soma dos itens bate com os totais da nota.
- Base de cálculo (Alerta): a base do item é comparada com o valor do produto, mais frete, seguro, outras despesas e imposto de importação, menos o desconto e os tributos que saem da base de 2026 a 2032 (ICMS, inclusive o FCP, PIS, Cofins e ISS).
- Alíquota, redução e CST (Alerta): a alíquota esperada para o ano da emissão e a redução, o diferimento e os grupos previstos na tabela oficial para o CST e o cClassTrib do item.
Alerta não é erro
O ProXML marca como Alerta o que depende da operação e da regra legal: base de cálculo, alíquota, redução, CST e cClassTrib. É uma indicação para conferir a nota com quem cuida da parte fiscal, não uma afirmação de que a nota está errada. Erro indica uma conta que não fecha com os próprios valores do XML, no item ou nos totais.
Simples Nacional: nos itens do Simples Nacional com o grupo do Simples, o ProXML confere a soma do IBS e da CBS do Simples com o total da nota, se o grupo vem nos itens e no total, e o cClassTrib. A alíquota do Simples depende do anexo e da faixa de faturamento e não é conferida. Quando o item também traz o grupo de cálculo do IBS/CBS, ele é conferido como nas outras notas.
Sem conferência na versão 1.3.0: tributação monofásica, transferência de crédito, ajustes da ZFM e de competência, compras governamentais, as alíquotas que ainda dependem da alíquota de referência ou da lei de cada ente (CBS a partir de 2027 e IBS a partir de 2029), a base e as alíquotas de devoluções, a base de notas complementares, de ajuste, de crédito e de débito e as alíquotas de algumas notas de crédito. O Resumo informa esses casos, sem contar como divergência.
Veja o detalhe técnico da conferência ou como ler o resultado no ProXML.
Cronograma da reforma tributária (2026 a 2033)
| Ano | O que muda |
|---|---|
| 2026 | Ano de teste. A CBS (0,9%) e o IBS (0,1%) aparecem nas notas fiscais, mas quem cumpre as obrigações da nota fica dispensado de pagá-los. Na NF-e e na NFC-e, o preenchimento é obrigatório desde 3 de agosto de 2026 para as empresas do regime normal. Simples Nacional e MEI ficam fora do teste. PIS, Cofins, IPI, ICMS e ISS continuam como antes. |
| 2027 | A CBS passa a ser cobrada de verdade, e o PIS e a Cofins acabam. O IPI fica com alíquota zero para a maior parte dos produtos. Começa o Imposto Seletivo. O IBS começa a ser cobrado com alíquota baixa: 0,05% do estado e 0,05% do município. Para compensar, a CBS fica 0,1 ponto percentual menor. |
| 2028 | Igual a 2027: CBS cobrada (0,1 ponto abaixo da alíquota de referência) e IBS de 0,05% do estado e 0,05% do município. |
| 2029 a 2032 | Transição do ICMS e do ISS: as alíquotas caem aos poucos (90% do valor atual em 2029, 80% em 2030, 70% em 2031 e 60% em 2032), e o IBS sobe para compensar. |
| 2033 | O ICMS e o ISS deixam de existir. O IBS e a CBS passam a valer por completo. |
O básico da reforma tributária: IVA dual, IBS e CBS
O que é a reforma tributária do consumo?
É a mudança nos tributos cobrados sobre a venda de produtos e serviços. Ela foi aprovada pela Emenda Constitucional 132, de 2023, e regulamentada pela Lei Complementar 214, de 2025.
Na prática, PIS, Cofins, ICMS e ISS vão ser trocados por dois tributos, a CBS e o IBS, e o IPI fica zerado para a maior parte dos produtos. Também é criado o Imposto Seletivo. A ideia é ter menos tributos, regras parecidas em todo o país e cobrança no lugar onde o produto ou serviço é consumido.
O que é IVA dual?
É o modelo com dois impostos sobre valor agregado (IVA): a CBS, da União, e o IBS, dos estados e municípios. Os dois seguem as mesmas regras básicas e são cobrados sobre a mesma base.
Num IVA, cada empresa paga o imposto sobre o que vende e abate o imposto que já veio nas compras (o crédito). Numa conta simplificada, com uma alíquota fictícia de 10%: a loja compra uma mercadoria por R$ 100,00, com R$ 10,00 de imposto, e vende por R$ 150,00, com R$ 15,00 de imposto. Ela recolhe só a diferença, R$ 5,00.
O que é o IBS?
O IBS é o Imposto sobre Bens e Serviços, dos estados, do Distrito Federal e dos municípios. Ele substitui o ICMS (estadual) e o ISS (municipal) e é administrado pelo Comitê Gestor do IBS (CGIBS), formado por estados, Distrito Federal e municípios.
Na nota fiscal, o IBS aparece em duas partes: a do estado (IBS UF) e a do município (IBS Municipal).
O que é a CBS?
A CBS é a Contribuição sobre Bens e Serviços, da União (governo federal). Ela substitui o PIS e a Cofins e é administrada pela Receita Federal.
Qual a diferença entre IBS e CBS?
A diferença está em quem recebe e administra o tributo: a CBS é federal, e o IBS é dos estados e municípios. As regras de cálculo são praticamente as mesmas.
- CBS: da União, substitui PIS e Cofins, administrada pela Receita Federal.
- IBS: dos estados e municípios, substitui ICMS e ISS, administrado pelo Comitê Gestor do IBS.
Na nota fiscal, os dois aparecem separados, cada um com a sua alíquota e o seu valor.
Quais impostos vão acabar com a reforma tributária?
PIS, Cofins, ICMS e ISS vão acabar. O IPI continua existindo, mas com alíquota zero para a maior parte dos produtos.
- PIS e Cofins: acabam em 2027, substituídos pela CBS.
- IPI: zerado a partir de 2027, com exceção dos produtos com industrialização incentivada na Zona Franca de Manaus.
- ICMS e ISS: diminuem aos poucos de 2029 a 2032 e acabam em 2033, substituídos pelo IBS.
O que é o Imposto Seletivo?
É um imposto federal a mais sobre produtos e serviços prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e bebidas açucaradas. A cobrança está prevista para começar em 2027.
O ProXML não lê os valores do Imposto Seletivo: ele soma só o IBS e a CBS.
Prazos da reforma tributária: quando começa e o que muda em 2026
Quando a reforma tributária começa?
Em 1º de janeiro de 2026, com um ano de teste. A cobrança de verdade da CBS começa em 2027, e a troca do ICMS e do ISS pelo IBS termina em 2033. Veja o cronograma ano a ano.
O que muda em 2026, com a CBS de 0,9% e o IBS de 0,1%?
Em 2026, as notas fiscais das empresas do regime normal passam a mostrar a CBS com alíquota de 0,9% e o IBS com alíquota de 0,1%, como teste. Os tributos de hoje continuam iguais. Simples Nacional e MEI não usam essas alíquotas em 2026.
Numa conta simplificada, se a base de cálculo for de R$ 100,00, a nota mostra R$ 0,90 de CBS e R$ 0,10 de IBS. A base nem sempre é o preço cheio: até 2032, o ICMS, o ISS, o PIS e a Cofins da venda ficam fora dela. O objetivo do ano de teste é preparar os sistemas das empresas e do governo para a cobrança nos anos seguintes.
Preciso pagar IBS e CBS em 2026?
Na prática, não. Para as vendas de 2026, a lei dispensa o pagamento do IBS e da CBS de teste para a empresa que cumprir as obrigações da nota fiscal, como emitir a NF-e e a NFC-e com os campos novos preenchidos. O PIS e a Cofins continuam sendo pagos normalmente.
Se a empresa recolher o IBS ou a CBS de 2026, o valor é abatido do PIS e da Cofins devidos, ou de outro tributo federal, ou devolvido em até 60 dias, a pedido. Empresas do Simples Nacional e MEI não usam as alíquotas de teste em 2026. Confirme a situação da sua empresa com o seu contador.
Quando o ICMS e o ISS deixam de existir?
Em 2033. De 2029 a 2032, as alíquotas do ICMS e do ISS caem aos poucos: ficam em 90%, 80%, 70% e 60% do valor atual, uma etapa por ano, enquanto o IBS sobe para compensar.
O que muda na nota fiscal (NF-e e NFC-e) com o IBS e a CBS
O que muda na NF-e e na NFC-e com a reforma tributária?
A NF-e e a NFC-e ganham campos novos para o IBS, a CBS e o Imposto Seletivo. Em cada item da nota entram o código de situação tributária (CST), a classificação tributária (cClassTrib), a base de cálculo, as alíquotas e os valores. No fim da nota, um grupo de totais soma esses valores.
As regras de preenchimento estão na Nota Técnica 2025.002, e os sistemas que emitem a nota precisam ser atualizados para ela.
O preenchimento é obrigatório na NF-e e na NFC-e desde 3 de agosto de 2026 para as empresas do regime normal. Para as empresas do Simples Nacional, a obrigação começa em 1º de janeiro de 2027.
O que é a NT 2025.002?
É a Nota Técnica 2025.002-RTC, do Portal da NF-e, que define os campos do IBS, da CBS e do Imposto Seletivo no XML da NF-e e da NFC-e. Ela é atualizada com frequência: em 09/11/2026, a versão mais recente era a 1.53, de 30/10/2026. Os emissores devem seguir a versão em vigor.
O ProXML lê os totais de IBS e CBS do grupo IBSCBSTot definido nessa nota técnica.
Onde aparecem o IBS e a CBS no XML?
Em dois lugares: nos totais da nota, no grupo IBSCBSTot, e em cada item, no grupo IBSCBS. Veja o caminho de cada tag e um exemplo na página IBS e CBS no XML da NF-e.
O que é cClassTrib?
É o código de classificação tributária do IBS e da CBS, informado em cada item da nota. Ele indica qual regra vale para o item, por exemplo tributação normal ou com redução. Veja o detalhe técnico do CST e do cClassTrib.
Empresa do Simples Nacional precisa informar IBS e CBS na nota?
Em 2026, não: as alíquotas de teste do IBS e da CBS não valem para as empresas do Simples Nacional. A partir de 1º de janeiro de 2027, sim: a NF-e e a NFC-e do Simples passam a trazer as informações do IBS e da CBS.
O que preencher depende da escolha da empresa. Quem continua com o IBS e a CBS dentro do DAS informa os valores calculados pelo Simples. Quem optou por recolher o IBS e a CBS pelo regime regular preenche os campos como as demais empresas. Essa opção vale por semestre: para o 1º semestre de 2027, o prazo terminou em 30/10/2026, e a próxima oportunidade prevista é em março de 2027, para o 2º semestre. As regras da nota estão na Nota Técnica 2026.005, do Portal da NF-e. Confirme com o seu contador.
Atenção: a partir de 2027, as notas do Simples Nacional que não optarem pelo regime regular trazem o IBS e a CBS num grupo próprio do Simples, que o ProXML ainda não soma. Nas notas que trazem só esse grupo, os cards de IBS e CBS aparecem zerados. A conferência de IBS/CBS do ProXML confere se a soma do IBS e da CBS do Simples dos itens bate com o total da nota, mas não confere a alíquota do Simples.
MEI precisa informar IBS e CBS na nota?
Não. Pela regra técnica publicada em outubro de 2026 (Nota Técnica 2026.005), a nota do MEI não deve trazer o grupo de IBS e CBS. Em 2026, o MEI também fica fora das alíquotas de teste.
A partir de 2027, o MEI paga o IBS e a CBS em valor fixo mensal, dentro do DAS do MEI, junto com os outros tributos. Confirme com o seu contador.
Alíquotas do IBS e da CBS, split payment e cashback
Qual vai ser a alíquota do IBS e da CBS?
Ainda não há alíquota definitiva, e ela muda ano a ano até 2033. Em 2026, valem as alíquotas de teste: CBS de 0,9% e IBS de 0,1%. Para 2027, o Tribunal de Contas da União (TCU) calculou em 28/10/2026 uma alíquota de referência de 11,3% para a CBS, que ainda precisa ser fixada pelo Senado (informação de 09/11/2026). Em 2027 e 2028, a CBS cobrada fica 0,1 ponto percentual abaixo da referência, e o IBS fica em 0,05% do estado e 0,05% do município.
A alíquota de referência é só uma base: cada estado e cada município pode fixar a sua parte do IBS por lei própria. A lei também prevê uma revisão a cada cinco anos: se a estimativa das alíquotas de referência para 2033 passar de 26,5% (IBS e CBS somados), o governo federal deve propor ao Congresso medidas para baixar esse número.
Quais produtos têm alíquota reduzida ou zero, como a cesta básica?
Os alimentos da Cesta Básica Nacional, como arroz, feijão e leite, têm alíquota zero de IBS e CBS. Outros grupos têm redução de 60% ou de 30% na alíquota.
- Alíquota zero: alimentos da Cesta Básica Nacional e alguns outros itens listados na lei.
- Redução de 60%: por exemplo, serviços de saúde e de educação e alguns medicamentos e alimentos.
- Redução de 30%: serviços de algumas profissões regulamentadas.
A lista exata, com o código de cada produto, está na Lei Complementar 214, de 2025.
O que é split payment?
É a separação do imposto no momento do pagamento. Quando o cliente paga por um meio eletrônico, a instituição de pagamento separa a parte do IBS e da CBS e a envia direto para o governo, e a empresa recebe o restante. A implantação está prevista para ser gradual, com etapas definidas pela Receita Federal e pelo Comitê Gestor do IBS (informação de 09/11/2026).
O que é o cashback para famílias de baixa renda?
É a devolução de parte do IBS e da CBS pagos por famílias de baixa renda inscritas no CadÚnico. Podem receber famílias com renda de até meio salário mínimo por pessoa. A devolução é maior em contas básicas: 100% da CBS e 20% do IBS no gás de botijão (até 13 kg), energia elétrica, água, esgoto, gás canalizado e telecomunicações. Nos demais casos, é de 20% de cada tributo. A devolução da CBS considera o consumo a partir de janeiro de 2027, e a do IBS, a partir de janeiro de 2029.
Os preços vão subir com a reforma tributária?
A lei não define preços: cada empresa forma o seu. O que a lei prevê é que as alíquotas de referência sejam calculadas para que a arrecadação dos novos tributos fique equivalente à dos tributos que estão saindo. Também prevê uma revisão a cada cinco anos: se a estimativa para 2033 passar de 26,5% (IBS e CBS somados), o governo federal deve propor medidas para reduzir esse percentual.
O efeito em cada produto depende de quanto imposto ele pagava antes e da alíquota que vai ter depois.
IBS e CBS no ProXML
Como conferir o total de IBS e CBS das minhas notas?
Use o ProXML: selecione a pasta com os XMLs, clique em Processar e veja os cards IBS e CBS. Para ver nota por nota, gere o Relatório IBS/CBS na tela Relatórios ou exporte o CSV na tela Notas. Para conferir os cálculos, veja a coluna IBS/CBS da tela Notas e o relatório Divergências IBS/CBS.
O ProXML é grátis e lê NF-e (55) e NFC-e (65) da mesma pasta. Baixe o ProXML e siga o tutorial passo a passo.
O ProXML calcula o IBS e a CBS?
Ele não calcula o imposto das suas notas: os cards somam os valores de IBS e CBS que já estão no XML de cada nota autorizada. Desde a versão 1.3.0, o ProXML também refaz as contas de cada item e dos totais para conferir os valores do XML e mostra OK, Alerta ou Erro, sem mudar os totais.
A conferência não é uma validação fiscal completa e não substitui a validação da SEFAZ nem a análise fiscal. Veja o que o ProXML confere.
O ProXML funciona com notas antigas, sem IBS e CBS?
Sim. Notas sem o grupo IBSCBSTot entram normalmente no Valor Total e nos totais de ICMS e contam como zero nos cards IBS e CBS. O Relatório IBS/CBS mostra só as notas que têm o grupo.
Glossário da reforma tributária
- IVA dual
- Modelo com dois impostos sobre valor agregado: a CBS (federal) e o IBS (estados e municípios).
- IBS
- Imposto sobre Bens e Serviços, dos estados, do Distrito Federal e dos municípios. Substitui o ICMS e o ISS.
- CBS
- Contribuição sobre Bens e Serviços, da União. Substitui o PIS e a Cofins.
- Imposto Seletivo
- Imposto federal sobre produtos e serviços prejudiciais à saúde ou ao meio ambiente.
- Split payment
- Separação do imposto no momento do pagamento eletrônico, com envio direto ao governo.
- Cashback
- Devolução de parte do IBS e da CBS para famílias de baixa renda inscritas no CadÚnico.
- cClassTrib
- Código de classificação tributária do IBS e da CBS, informado em cada item da nota.
- CST do IBS/CBS
- Código de situação tributária do IBS e da CBS, informado em cada item da nota junto com o cClassTrib.
Para os nomes das tags no XML, veja IBS e CBS no XML da NF-e e da NFC-e.
Fontes oficiais
Consulta em 09/11/2026.
- Emenda Constitucional nº 132, de 20/12/2023 (Planalto)
- Lei Complementar nº 214, de 16/01/2025 (Planalto)
- Lei Complementar nº 227, de 13/01/2026, que institui o Comitê Gestor do IBS (Planalto)
- Decreto nº 12.955, de 29/04/2026, Regulamento da CBS (Planalto)
- Receita Federal: Entenda a Reforma Tributária do Consumo
- Comitê Gestor do IBS (CGIBS)
- Portal da NF-e: Notas Técnicas (NT 2025.002-RTC e NT 2026.005)
- Portal da NF-e: Informes Técnicos (tabela cClassTrib e CST, IT 2025.002)
- Portal da NF-e: Atos RFB/CGIBS (datas de obrigatoriedade dos documentos fiscais)
Conteúdo informativo. Para decisões da sua empresa, consulte seu contador.
Confira o IBS e a CBS das suas notas com o ProXML
Grátis, para Windows 10 e 11. Lê NF-e (55) e NFC-e (65), soma o IBS e a CBS de uma pasta inteira e confere os cálculos de cada nota.